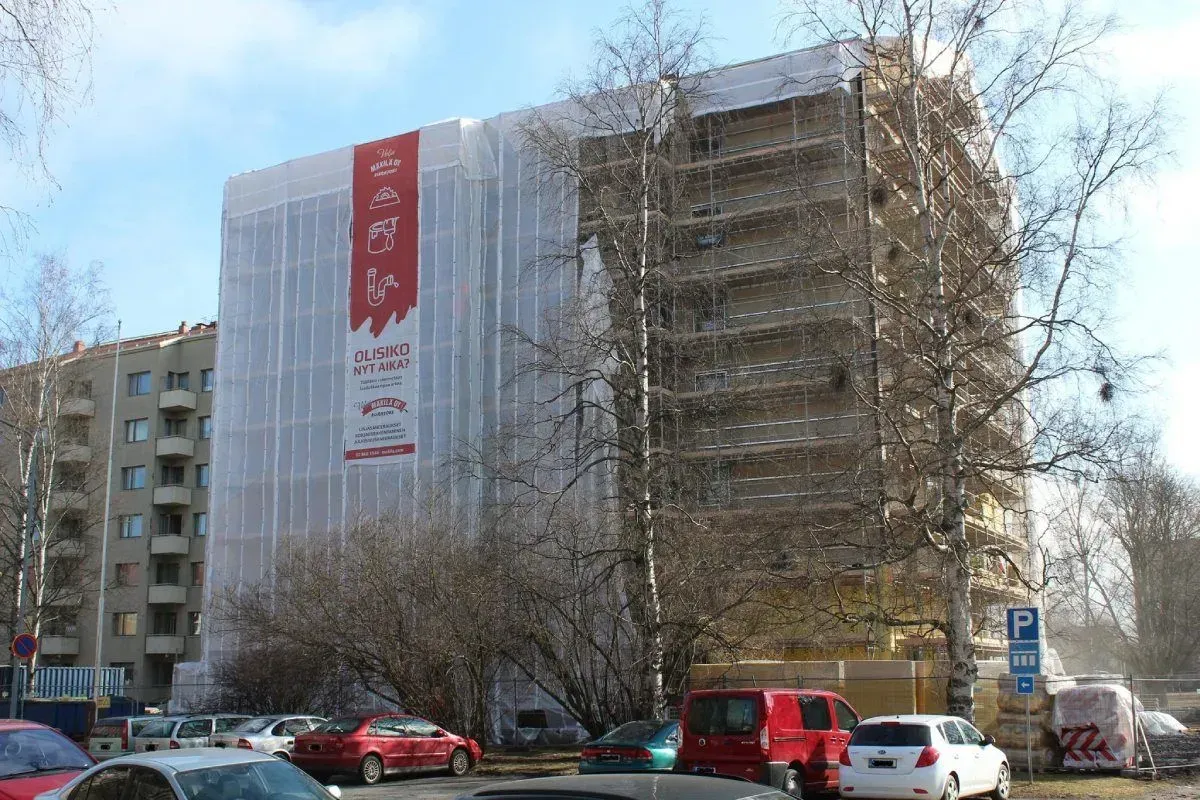
Saneeraushankkeen rahoitus on usein se kysymys, joka herättää eniten keskustelua taloyhtiön yhtiökokouksessa. Remontin tarve on selvä, mutta miten se rahoitetaan? Taloyhtiölaina on yleisin rahoitusmuoto suurissa korjaushankkeissa, mutta vuonna 2026 lainan saaminen ei ole enää itsestäänselvyys. Pankit arvioivat taloyhtiöiden taloudellista tilannetta ja korjausvelan määrää aiempaa kriittisemmin. Veljet Mäkilä Oy:n kokemuksesta tiedämme, että suunnitelmallisuus ja ennakointi ovat parasta rahoituskelpoisuuden ylläpitoa.
Mitä korjausvelka tarkoittaa taloyhtiölle?
Korjausvelka syntyy, kun kiinteistön ylläpitoa ja korjauksia lykätään. Suomen kiinteistökannan korjausvelan on arvioitu olevan jopa 80 miljardia euroa. Taloyhtiötasolla tämä näkyy rästiin jääneinä remontteina, jotka kasaantuvat ja kasvattavat lopullista korjauslaskua.
Pankit tarkastelevat taloyhtiölainaa myöntäessään, miten hyvin kiinteistöä on ylläpidetty. Käytännössä tämä tarkoittaa, että pankki tutkii tehdyt remontit, tulevan kunnossapitotarveselvityksen ja kiinteistön käyvän arvon suhteessa haettuun lainasummaan. Taloyhtiö, joka on pitänyt kiinteistönsä hyvässä kunnossa ja hoitanut korjaukset ajallaan, saa rahoitusta huomattavasti helpommin kuin yhtiö, jolla on mittava korjausvelka.
Lainansaannin edellytykset vuonna 2026
Rahoitusmarkkinoiden muutokset ovat tiukentaneet taloyhtiölainojen ehtoja. Pankkien vakavaraisuussäännökset ovat kiristyneet, ja korkoympäristön vaihtelut heijastuvat taloyhtiöille tarjottaviin marginaaleihin ja laina-aikoihin. Taloyhtiölainaa myönnetään tyypillisesti enintään noin 60 prosenttia kiinteistön asuntojen arvosta. Sijainti ja taloyhtiön koko vaikuttavat lainapäätökseen merkittävästi – muuttotappiopaikkakunnilla ja pienissä taloyhtiöissä rahoituksen saaminen voi olla haastavampaa.
Taloyhtiön hallituksen onkin tärkeää ymmärtää, että rahoittaja kannattaa ottaa mukaan keskusteluun jo hankkeen alkuvaiheessa. Pankin asiantuntija voi arvioida taloyhtiön rahoituskelpoisuuden, kertoa rahoitusvaihtoehdoista ja auttaa budjetoinnissa ennen kuin yhtiökokous tekee päätöksen hankkeesta.
Miten KVR-urakka helpottaa rahoituksen suunnittelua?
KVR-urakka eli kokonaisvastuurakentaminen palvelee taloyhtiön rahoitussuunnittelua erinomaisesti, koska kokonaiskustannukset ovat tiedossa jo hankkeen alkuvaiheessa. Kun taloyhtiö hakee lainaa saneeraushankkeeseen, pankki edellyttää selkeää kustannusarviota. KVR-mallissa urakoitsija sitoutuu kiinteään hintaan, joka kattaa sekä suunnittelun että toteutuksen. Tämä antaa pankille varmuutta lainasumman riittävyydestä ja vähentää riskiä yllättävistä lisäkustannuksista.
Veljet Mäkilä Oy toteuttaa saneeraushankkeet kiinteään kokonaishintaan, mikä tekee taloyhtiön taloussuunnittelusta läpinäkyvää ja ennustettavaa.
Ennakointi on parasta rahoituskelpoisuuden ylläpitoa
Taloyhtiön pitkän tähtäimen suunnitelmallisuus on paras keino varmistaa rahoituksen saatavuus tulevaisuudessakin. Kunnossapitotarveselvitys, joka käsitellään vuosittain yhtiökokouksessa, on konkreettinen työkalu tulevien remontointitarpeiden kartoittamiseen. Kun korjaukset toteutetaan suunnitelmallisesti eivätkä kerralla kasaudu, yksittäisten hankkeiden rahoittaminen on helpompaa.
Hallituksen ja isännöitsijän on syytä seurata kiinteistön kuntoa aktiivisesti ja pitää kunnossapitosuunnitelma ajan tasalla. Pankille lainahakemuksen yhteydessä esitetty selkeä kunnossapitosuunnitelma ja historia tehdyistä remonteista osoittavat, että taloyhtiö on vastuullinen lainanottaja.
Yhtiövastikkeen rooli rahoituksessa
Taloyhtiölainan takaisinmaksu tapahtuu osakkaiden maksamalla rahoitusvastikkeella. Vastiketason kohtuullisuus on sekä osakkaiden arjen että lainan takaisinmaksun kannalta ratkaisevaa. Liian suuri kertaremonttivelka voi nostaa rahoitusvastikkeen tasolle, joka rasittaa osakkaiden taloutta kohtuuttomasti. Siksi ennakoivat, hallitut korjaukset ovat parempi vaihtoehto kuin yksi massiivinen peruskorjaus, johon tarvitaan suuri laina.
Osakkaan on hyvä muistaa, että yhtiölainaosuuden voi yleensä maksaa pois kertasuorituksena tai lyhentää sitä kuukausittaisella rahoitusvastikkeella. Hallituksen vastuulla on selvittää lainaehdot niin, että ne palvelevat mahdollisimman montaa osakasta.
Suunnitelmallisuus kannattaa aina
Taloyhtiön rahoituskelpoisuus ei ole sattumaa – se on pitkäjänteisen kiinteistönhoidon tulos. Kun korjausvelkaa hallitaan suunnitelmallisesti ja remontit toteutetaan oikea-aikaisesti, taloyhtiö säilyttää arvonsa ja rahoituskelpoisuutensa. Ota yhteyttä Veljet Mäkilä Oy:hyn, kun haluat selvittää saneeraushankkeen kustannukset ja aikataulun – autamme valmistautumaan myös rahoituskeskusteluihin pankin kanssa.